
Eigen risico zorgverzekering 2027: wat valt eronder en hoe werkt het?
Voor veel zorg uit de basisverzekering betaal je eigen risico. In 2027 stijgt het verplichte eigen risico door indexatie van € 385 naar € 400. De eerder geplande extra verhoging naar € 460 is uitgesteld tot 2028. Hoe werkt het eigen risico precies? Wanneer betaal je het wel en wanneer niet? En wanneer schrijft je zorgverzekeraar het bedrag af? We leggen het uit.
Ga snel naar:
- Wat is eigen risico?
- Hoe werkt eigen risico 2027?
- Wanneer betaal je eigen risico?
- Geen eigen risico bij huisarts of dokterspost
- Wanneer wordt eigen risico afgeschreven?
- Eigen risico gespreid betalen
- Eigen risico zorgverzekering is niet hetzelfde als eigen bijdrage
- Eerst eigen bijdrage, daarna eigen risico (met rekenvoorbeelden)
- Vrijwillig eigen risico verhogen
Wat is eigen risico?
Als je zorg nodig hebt, betaalt je zorgverzekeraar veel kosten vanuit de basisverzekering. Voor de meeste zorg betaal je als volwassene eerst een deel zelf. Dat is het verplichte eigen risico.
In 2027 bedraagt het verplichte eigen risico € 400 per persoon per jaar. Je betaalt nooit meer eigen risico dan de zorgkosten die je daadwerkelijk maakt. Gebruik je geen zorg die onder het eigen risico valt? Dan betaal je ook geen eigen risico.
Hoe werkt eigen risico 2027?
Op 1 januari begint een nieuw verzekeringsjaar en start je eigen risico opnieuw. De overheid bepaalt de hoogte ervan. In 2027 stijgt het verplichte eigen risico door indexatie met € 15, van € 385 naar € 400.
Het kabinet wilde het geïndexeerde bedrag eerder met nog eens € 60 verhogen. Daardoor zou het eigen risico in 2027 op € 460 zijn uitgekomen. Die extra verhoging is uitgesteld tot 2028. In 2027 geldt daarom een verplicht eigen risico van € 400.
Voorbeeld operatie ziekenhuis eigen risico 2027
Stel dat je in januari een ziekenhuisoperatie krijgt die volledig onder het eigen risico valt. Je betaalt dan de eerste € 400 zelf. De rest van de verzekerde kosten betaalt je zorgverzekeraar.
Heb je het volledige bedrag van € 400 betaald? Dan betaal je de rest van 2027 geen verplicht eigen risico meer. Een eventuele eigen bijdrage of vrijwillig eigen risico kan nog wel van toepassing zijn.
Wanneer betaal je eigen risico?
Je betaalt eigen risico als je 18 jaar of ouder bent en zorg gebruikt die vanuit de basisverzekering wordt vergoed en onder het eigen risico valt. Denk bijvoorbeeld aan:
- ziekenhuiszorg en medisch-specialistische zorg;
- spoedeisende hulp in het ziekenhuis;
- medicijnen uit de basisverzekering;
- bloedonderzoek en andere laboratoriumonderzoeken;
- geestelijke gezondheidszorg;
- ambulancevervoer.
Kinderen tot 18 jaar betalen geen eigen risico. Voor zorg uit een aanvullende verzekering geldt het verplichte eigen risico evenmin.
Word je gedurende het jaar 18, kom je vanuit het buitenland in Nederland wonen of eindigt je verzekering tussentijds? Dan berekent de zorgverzekeraar het verplichte eigen risico naar rato van het aantal dagen dat je in dat jaar verzekeringsplichtig bent.
Geen eigen risico bij huisarts of dokterspost
Voor een bezoek aan de huisarts of huisartsenpost hoef je geen eigen risico te betalen. Dit krijg je volledig vergoed. Laat je dus niet weerhouden door het eigen risico als je hulp nodig hebt. Ook voor onderstaande zorg betaal je geen eigen risico.
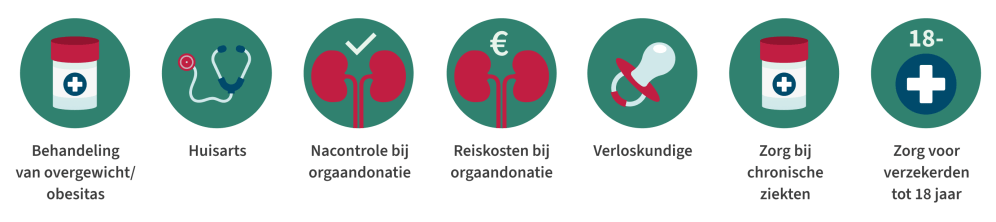
Let wel op: zorg die de huisarts doorverwijst kan wél onder het eigen risico vallen. Denk aan medicijnen, bloedonderzoek, een röntgenfoto of een behandeling in het ziekenhuis.
Wanneer wordt eigen risico afgeschreven?
Moet je eigen risico betalen? Dan kondigt je zorgverzekeraar de incasso normaal gesproken vooraf aan. De rekening kan kort na de behandeling komen, maar ook maanden later. Dat hangt af van het moment waarop de zorgverlener de kosten declareert.
Bij langdurige zorg, zoals een behandeltraject in de geestelijke gezondheidszorg, kan de declaratie langer op zich laten wachten. Een losse rekening voor medicijnen of een kleine ingreep wordt vaak sneller verwerkt.
Zorgverzekeraars kunnen zorgkosten soms pas in een later kalenderjaar verwerken. Heb je zorg gebruikt die onder het eigen risico valt? Houd daarom rekening met een rekening achteraf en reserveer zo nodig een bedrag.
Kun je het eigen risico niet in één keer betalen? Neem dan contact op met je zorgverzekeraar. Vaak kun je een betalingsregeling afspreken.
Eigen risico gespreid betalen
Weet je van tevoren al dat je veel medische zorg nodig hebt? Dan is de kans groot dat je het volledige eigen risico verschuldigd bent. Bij de zorgverzekeraars kun je in dat geval het eigen risico gespreid betalen. Hiervoor heb je twee mogelijkheden:
- Vooraf gespreid betalen
- Achteraf gespreid betalen
Bij vooraf gespreid betalen spreek je aan het begin van het jaar af dat je het verplichte eigen risico in termijnen betaalt. Bij tien gelijke maandtermijnen gaat het in 2027 om 10 × € 40.
Gebruik je uiteindelijk minder eigen risico dan je vooraf hebt betaald? Dan betaalt de zorgverzekeraar het te veel betaalde bedrag terug. Controleer de precieze voorwaarden bij je eigen verzekeraar.
Bij achteraf gespreid betalen vraag je om een betalingsregeling nadat je een rekening voor het eigen risico hebt ontvangen. Krijg je bijvoorbeeld in juni een rekening van € 300, dan kun je met de verzekeraar afspreken dit bedrag in meerdere termijnen te betalen.
Altijd op de hoogte blijven?

Eigen risico zorgverzekering is niet hetzelfde als eigen bijdrage
Het eigen risico en de eigen bijdrage zijn twee verschillende bedragen:
Eigen risico: het eerste deel van bepaalde zorgkosten uit de basisverzekering dat je als volwassene zelf betaalt. In 2027 is dit verplicht maximaal € 400.
Eigen bijdrage: een vast bedrag of percentage dat je voor bepaalde zorg altijd zelf betaalt. Dit kan bijvoorbeeld gelden voor een hoortoestel, kunstgebit of kraamzorg.
Een eigen bijdrage telt niet mee voor het eigen risico. Soms betaal je voor dezelfde zorg eerst een eigen bijdrage en daarna ook eigen risico over het resterende verzekerde bedrag.
Voor sommige eigen bijdragen kun je een aanvullende verzekering afsluiten. Controleer vooraf of de premie en voorwaarden opwegen tegen de vergoeding.
Eerst eigen bijdrage, daarna eigen risico
Krijg je zorg waarvoor zowel een eigen bijdrage als eigen risico geldt? Dan is de volgorde doorgaans:
- Je betaalt eerst de wettelijke eigen bijdrage.
- Het verzekerde bedrag dat overblijft, valt onder het verplichte eigen risico.
- Daarna geldt eventueel het vrijwillige eigen risico.
- Het resterende verzekerde bedrag betaalt de zorgverzekeraar.
Voorbeeld kunstgebit
Stel dat een kunstgebit € 1.200 kost en dat de wettelijke eigen bijdrage 25% bedraagt.
Je betaalt eerst 25% van € 1.200: € 300 eigen bijdrage.
Van het resterende bedrag van € 900 betaal je maximaal € 400 verplicht eigen risico, als je dat in 2027 nog niet hebt gebruikt.
De zorgverzekeraar vergoedt vervolgens € 500.
In dit voorbeeld betaal je zelf in totaal € 700. Heb je eerder dat jaar al een deel van je eigen risico betaald, dan valt het bedrag lager uit. Heb je een vrijwillig eigen risico gekozen, dan kun je juist meer zelf moeten betalen.
Vrijwillig eigen risico verhogen
Verwacht je weinig zorg te gebruiken? Dan kun je boven op het verplichte eigen risico kiezen voor een vrijwillig eigen risico van maximaal € 500. In ruil daarvoor krijg je korting op de zorgpremie.
In 2027 kan je totale eigen risico daardoor oplopen tot maximaal € 900:
€ 400 verplicht eigen risico;
maximaal € 500 vrijwillig eigen risico.
De hoogte van de premiekorting verschilt per verzekeraar. De definitieve kortingen voor 2027 worden uiterlijk op 12 november 2026 bekendgemaakt.
Een vrijwillig eigen risico is niet zonder risico. Heb je onverwacht ziekenhuiszorg, medicijnen of geestelijke gezondheidszorg nodig? Dan kun je naast het verplichte bedrag ook het vrijwillige deel volledig moeten betalen. Kies daarom alleen voor een hoger eigen risico als je voldoende financiële buffer hebt.
Veelgestelde vragen
Hoe hoog is het eigen risico in 2027?
Het verplichte eigen risico stijgt in 2027 door indexatie van € 385 naar € 400. De eerder geplande extra verhoging naar € 460 is uitgesteld tot 2028.
Geldt het eigen risico ook voor de huisarts?
Nee. Voor een bezoek aan de huisarts of huisartsenpost betaal je geen eigen risico. Medicijnen, onderzoeken of ziekenhuiszorg die de huisarts voorschrijft, kunnen wel onder het eigen risico vallen.
Hoe hoog is het maximale eigen risico in 2027?
Het verplichte eigen risico bedraagt € 400. Kies je daarnaast voor het maximale vrijwillige eigen risico van € 500, dan kan je totale eigen risico oplopen tot € 900.
Kan ik het eigen risico gespreid betalen?
Ja, bij veel verzekeraars kun je het verplichte eigen risico vooraf in termijnen betalen of achteraf een betalingsregeling afspreken. Bij tien gelijke termijnen bedraagt de vooruitbetaling in 2027 € 40 per maand.
Betaal ik eigen risico en een eigen bijdrage tegelijk?
Dat kan. Bij bepaalde zorg betaal je eerst een wettelijke eigen bijdrage. Het resterende verzekerde bedrag kan daarna nog onder het eigen risico vallen.
Is € 400 al definitief?
Het bedrag is officieel door het kabinet op Prinsjesdag gepresenteerd. Voor onderdelen van de plannen kan nog parlementaire behandeling nodig zijn. De extra verhoging van € 60 is uitgesteld tot 2028.
Ook interessant bij dit onderwerp:

Als Product Owner verzekeringen ben ik verantwoordelijk voor de kwaliteit van het vergelijken op Poliswijzer.nl. Belangrijk voor mij hierbij is de vertaalslag, zodat jij als bezoeker eenvoudig uitgelegd krijgt waar het bij verzekeringen allemaal om gaat. Te vaak hoor ik geluiden als ‘we zien door de bomen het bos niet meer’. Mijn missie is dan ook duidelijkheid en eenvoud te brengen in de wirwar aan polissen. Daarnaast ben ik Wft-gediplomeerd Adviseur Zorg- en Schadeverzekeringen zodat ik jou deskundig kan adviseren welke verzekering, naast een lage maandpremie, ook nog goede voorwaarden heeft.